
Grundsteuer auf 975? Nicht mit uns.
Haushalt 2027/2028: Wir prüfen, bevor die Bürger zahlen.
Unser Auftrag: entscheiden, kontrollieren, Verantwortung übernehmen
Der Rat der Stadt ist nicht dazu da, Vorlagen der Verwaltung lediglich entgegenzunehmen und anschließend darüber abzustimmen. Er ist ein eigenständiges Entscheidungs- und Kontrollorgan der Stadt.
Die Gemeindeordnung NRW ist hier eindeutig: Die Bürgerschaft wird durch Rat und Bürgermeister vertreten. Ratsmitglieder handeln ausschließlich nach dem Gesetz und nach ihrer freien, am öffentlichen Wohl orientierten Überzeugung. Fraktionen wirken an der politischen Willensbildung und Entscheidungsfindung im Rat mit und dürfen ihre Auffassung öffentlich darstellen. Vor allem aber trägt § 55 GO NRW ausdrücklich die Überschrift „Kontrolle der Verwaltung". Danach überwacht der Rat die Durchführung seiner Beschlüsse und den Ablauf der Verwaltungsangelegenheiten; Ratsmitglieder verfügen hierfür über gesetzliche Informationsrechte.
Diese Verantwortung gegenüber den Langenfelder Bürgern nehmen wir ernst. Wenn die Verwaltung eine Erhöhung der Grundsteuer B von 418 auf 975 Punkte vorschlägt, werden wir deshalb nicht einfach voraussetzen, dass sämtliche Einsparmöglichkeiten bereits ausgeschöpft wurden.
Für uns gilt: Prüfen statt durchwinken. Kontrollieren statt einfach vertrauen.
Die Gemeindeordnung NRW ist hier eindeutig: Die Bürgerschaft wird durch Rat und Bürgermeister vertreten. Ratsmitglieder handeln ausschließlich nach dem Gesetz und nach ihrer freien, am öffentlichen Wohl orientierten Überzeugung. Fraktionen wirken an der politischen Willensbildung und Entscheidungsfindung im Rat mit und dürfen ihre Auffassung öffentlich darstellen. Vor allem aber trägt § 55 GO NRW ausdrücklich die Überschrift „Kontrolle der Verwaltung". Danach überwacht der Rat die Durchführung seiner Beschlüsse und den Ablauf der Verwaltungsangelegenheiten; Ratsmitglieder verfügen hierfür über gesetzliche Informationsrechte.
Diese Verantwortung gegenüber den Langenfelder Bürgern nehmen wir ernst. Wenn die Verwaltung eine Erhöhung der Grundsteuer B von 418 auf 975 Punkte vorschlägt, werden wir deshalb nicht einfach voraussetzen, dass sämtliche Einsparmöglichkeiten bereits ausgeschöpft wurden.
- Wir prüfen Zahlen.
- Wir verfolgen Finanzströme.
- Wir hinterfragen bestehende Strukturen.
- Und wir suchen nach Alternativen, bevor den Bürgern zusätzliche Belastungen auferlegt werden.
Für uns gilt: Prüfen statt durchwinken. Kontrollieren statt einfach vertrauen.
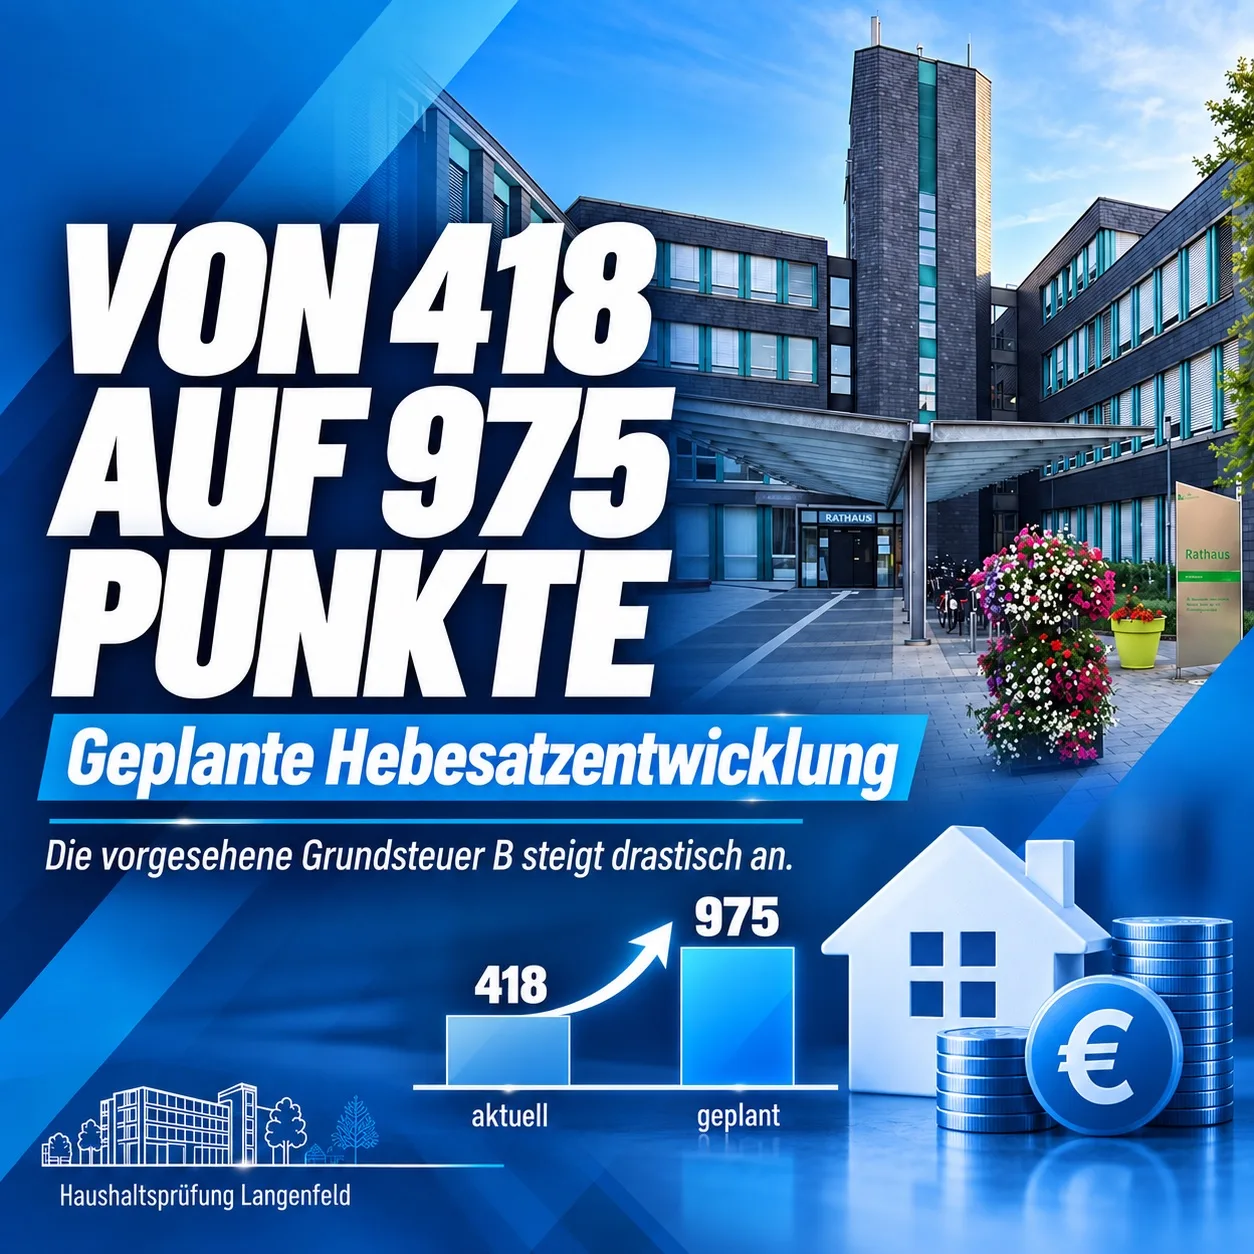
Von 418 auf 975 Punkte
Die Verwaltung schlägt für den Doppelhaushalt 2027/2028 vor, den Hebesatz der Grundsteuer B von derzeit 418 auf 975 Prozentpunkte anzuheben. Das entspricht einer Steigerung des Hebesatzes um rund 133 Prozent.
Die Stadt selbst begründet die Erhöhung insbesondere mit der angespannten Finanzlage und dem Ziel, ein verpflichtendes Haushaltssicherungskonzept zu vermeiden. Trotz der vorgesehenen Steuererhöhung weist die Planung jedoch zunächst weiterhin Defizite aus; ein Haushaltsausgleich wird nach dem Entwurf erst für 2031 dargestellt.
Unsere Position ist eindeutig: Wir lehnen den vorgelegten Haushalt 2027/2028 und jede Erhöhung der Grundsteuer B ab.
Nicht, weil wir die finanziellen Probleme der Stadt bestreiten. Sondern weil unsere bisherige Prüfung erhebliche Einsparpotenziale, strukturelle Fragen, Transparenzdefizite und nach unserer Analyse auch millionenschwere fehlerhafte Buchungen beziehungsweise Zuordnungen sichtbar gemacht hat.
Unter diesen Voraussetzungen halten wir es politisch nicht für vertretbar, zunächst die Einnahmen massiv zu erhöhen und die Rechnung anschließend den Bürgern vorzulegen.
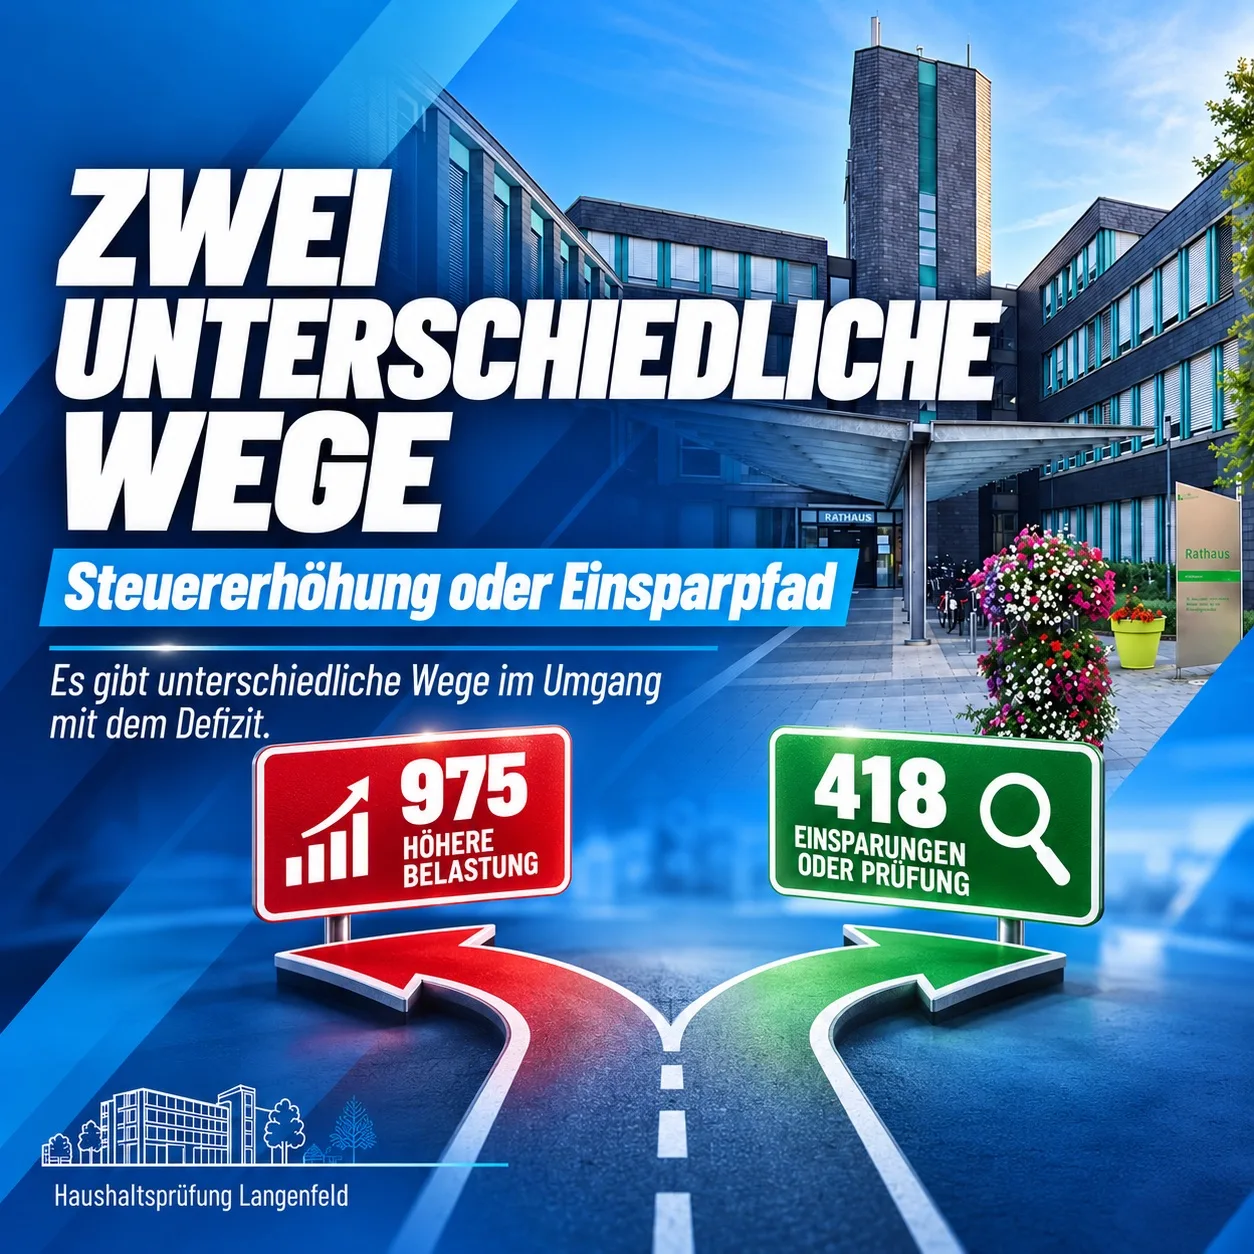
Zwei unterschiedliche Wege
Die bisherige Haushaltsplanung setzt wesentlich auf eine erhebliche Verbesserung der Einnahmeseite. Unser Ansatz beginnt auf der anderen Seite der Rechnung: Nicht die Einnahmen an den Haushalt anpassen – sondern den Haushalt an die Einnahmen.
Wir wollen wissen, welche Ausgaben tatsächlich unvermeidbar sind:
Wir wollen wissen, welche Ausgaben tatsächlich unvermeidbar sind:
- Welche Aufgaben sind gesetzlich vorgeschrieben?
- Welche Standards hat Langenfeld selbst festgelegt?
- Welche Strukturen sind über Jahre gewachsen?
- Wo bestehen Doppelstrukturen?
- Welche Leistungen werden extern vergeben?
- Welche Zuschüsse und Beteiligungen belasten den Haushalt?
- Welche Investitionen verursachen in den kommenden Jahren zusätzliche Folgekosten?
- Und welche Ausgaben können reduziert, anders organisiert oder vollständig vermieden werden?
Rund 7,5 Millionen Euro – schon nach der ersten Prüfung
Unsere Haushaltsanalyse steht noch am Anfang. Trotzdem haben wir nach unserer bisherigen groben Prüfung bereits ein jährliches Einsparpotenzial von rund 7,5 Millionen Euro identifiziert. Das ist für uns ein entscheidender Befund.
Denn zahlreiche weitere Bereiche sind noch nicht abschließend untersucht. Hinzu kommen Anfragen an die Verwaltung, deren Antworten für eine belastbare Vollkostenbetrachtung noch benötigt werden. Wir behaupten deshalb nicht, unsere Arbeit sei abgeschlossen. Wir sagen das Gegenteil:
Wenn bereits die erste Prüfung Millionenpotenziale sichtbar macht, muss weiter geprüft werden, bevor die Grundsteuer erhöht wird.
Unser Ziel ist dabei nicht irgendeine symbolische Kürzung. Unser Ziel ist die vollständige Vermeidung der geplanten Grundsteuererhöhung.
Der Haushaltsentwurf wirft erhebliche Fragen auf
Unsere Prüfung beschränkt sich nicht auf die Frage, ob einzelne freiwillige Ausgaben gekürzt werden können. Wir haben bei der Analyse auch Buchungen und Darstellungen gefunden, die nach unserer Bewertung in Millionenhöhe falsch zugeordnet beziehungsweise fehlerhaft dargestellt wurden. Solche Feststellungen sind für uns keine Nebensache.
Ein Haushaltsplan ist die Grundlage für Entscheidungen über hunderte Millionen Euro und über erhebliche Belastungen der Bürger. Wenn seine Zahlen politische Entscheidungen rechtfertigen sollen, müssen diese Zahlen nachvollziehbar, korrekt und transparent sein.
Genau deshalb trennen wir zwischen rechnerischen Haushaltspositionen und tatsächlich identifizierten strukturellen Einsparungen.
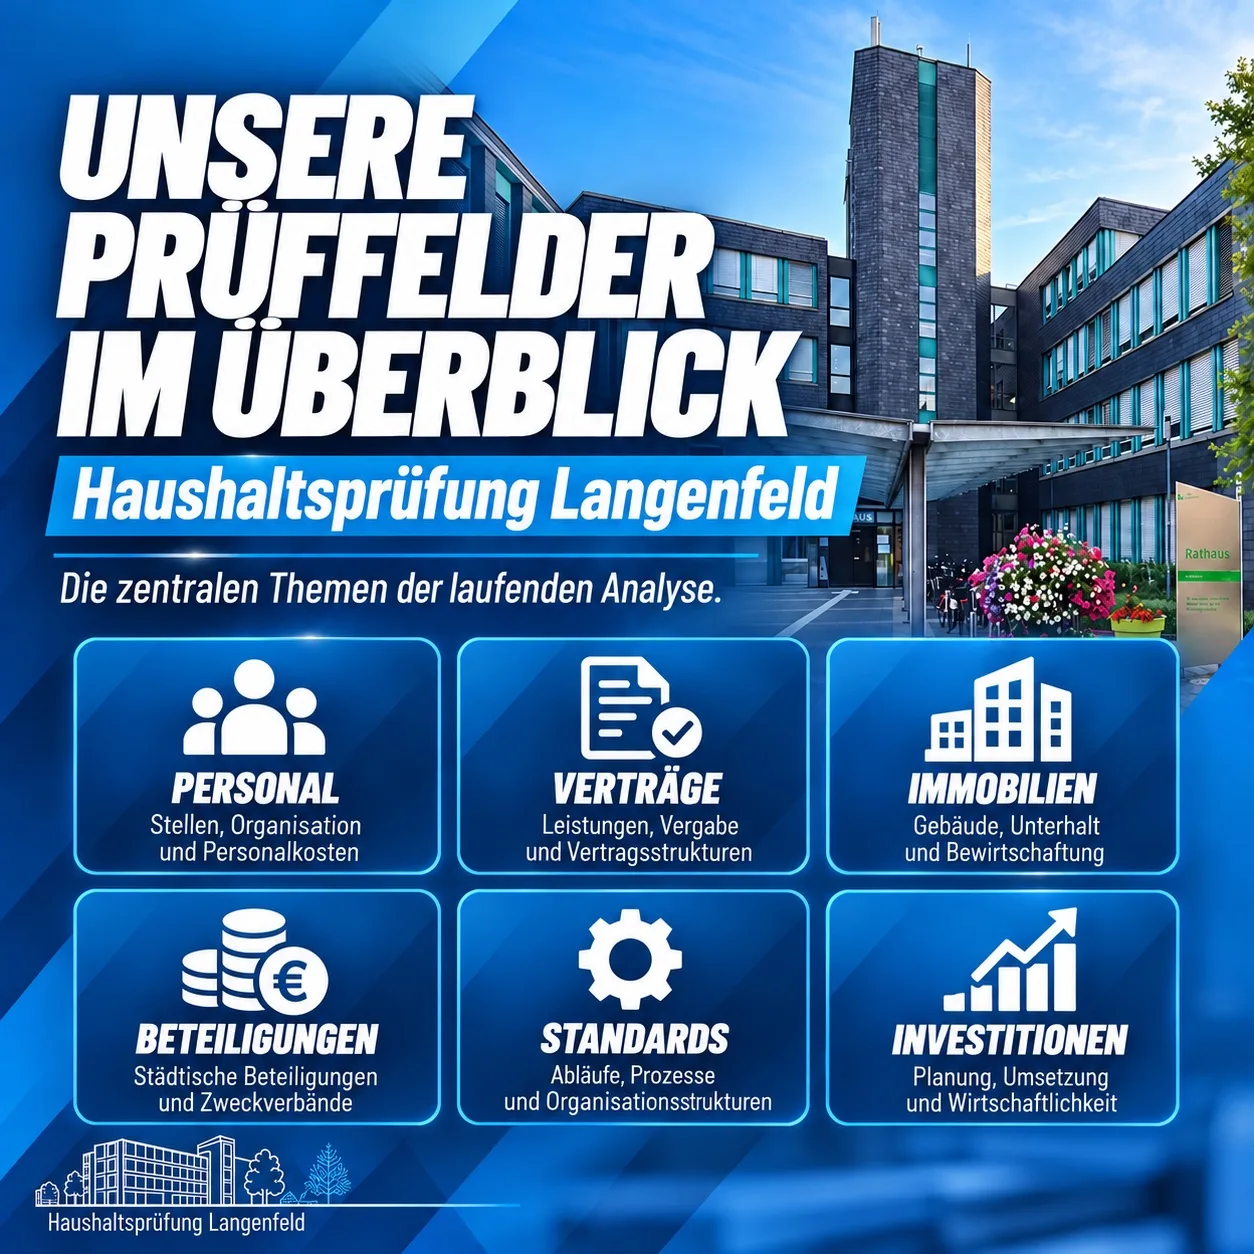
Unsere Prüffelder im Überblick
Unsere Haushaltsprüfung gliedert sich in acht Prüffelder:
- Personal, Organisation und Verwaltungsstrukturen
- Externe Gutachten, Beratung, IT und Dienstleistungen
- Beteiligungen und kommunale Finanzströme
- Freiwillige Leistungen und kommunale Standards
- Immobilien, Gebäude und Bewirtschaftung
- Investitionen und Folgekosten
- Zuschüsse und Transferleistungen
- Beschaffung und bestehende Vertragsstrukturen
Personal, Organisation und Verwaltungsstrukturen
Die Personalaufwendungen gehören zu den größten Ausgabenblöcken des Haushalts. Für 2027 sind rund 68,5 Millionen Euro vorgesehen.
Wir prüfen deshalb Stellenentwicklung, Wiederbesetzungen, organisatorische Ebenen, Verwaltungsabläufe und mögliche Doppelstrukturen. Dabei geht es nicht darum, notwendige Leistungen der Stadtverwaltung pauschal infrage zu stellen.
Es geht um eine einfache Frage: Ist jede vorhandene Struktur in ihrer heutigen Form erforderlich – oder können Aufgaben schlanker und wirtschaftlicher organisiert werden?
Externe Gutachten, Beratung, IT und Dienstleistungen
Die Stadt kauft zahlreiche Leistungen extern ein: Gutachten, Planungen, Beratungen, IT-Leistungen, Software, Wartung, Projektunterstützung und weitere Dienstleistungen.
Unsere Prüfung geht deshalb weit über den Begriff „Gutachten" hinaus. Wir wollen wissen:
Externe Leistungen sind kein Tabu – ihre Wirtschaftlichkeit aber auch nicht.
Unsere Prüfung geht deshalb weit über den Begriff „Gutachten" hinaus. Wir wollen wissen:
- Welche Leistung wurde vergeben?
- Was hat sie gekostet?
- Welchen konkreten Nutzen hatte sie?
- Warum konnte die Aufgabe nicht intern erledigt werden?
- Und werden vergleichbare Leistungen möglicherweise mehrfach oder durch unterschiedliche Stellen eingekauft?
Externe Leistungen sind kein Tabu – ihre Wirtschaftlichkeit aber auch nicht.
Beteiligungen und kommunale Finanzströme
Stadtwerke, Gesellschaften, Beteiligungen und andere ausgelagerte Strukturen gehören für uns zwingend in die Haushaltsprüfung.
Entscheidend ist dabei nicht allein, welcher Zuschuss offiziell an eine Gesellschaft gezahlt wird. Wir wollen die tatsächlichen Vollkosten sehen: Personalgestellungen, Gebäude, IT, Verwaltung, Gutachten, Darlehen, Liquiditätshilfen, Investitionen, Zuschüsse und sonstige Leistungen auf der einen Seite – Erstattungen, Dividenden, Zinsen und andere Rückflüsse auf der anderen.
Nur wer sämtliche Geldströme betrachtet, erkennt, was eine Struktur den städtischen Haushalt tatsächlich kostet.
Freiwillige Leistungen und kommunale Standards
Eine Kommune muss gesetzlich vorgeschriebene Leistungen erfüllen. Darüber hinaus bestehen jedoch freiwillige Angebote und in vielen Bereichen Standards, deren Umfang die Stadt selbst bestimmt. Genau dort muss eine ernsthafte Haushaltskonsolidierung ansetzen.
Wer den Bürgern höhere Steuern abverlangt, muss auch bereit sein, eigene Prioritäten neu zu ordnen.
- Welche Leistungen sind unverzichtbar?
- Welche können reduziert werden?
- Welche Standards liegen oberhalb des gesetzlich erforderlichen Umfangs?
- Und welche Prioritäten können angesichts der Finanzlage neu gesetzt werden?
Wer den Bürgern höhere Steuern abverlangt, muss auch bereit sein, eigene Prioritäten neu zu ordnen.
Immobilien, Gebäude und Bewirtschaftung
Städtische Immobilien verursachen nicht nur Bau- oder Kaufkosten. Heizung, Strom, Reinigung, Wartung, Reparaturen, Versicherungen, Personal und spätere Sanierungen belasten den Haushalt dauerhaft.
Deshalb betrachten wir Immobilien nicht isoliert, sondern über ihren gesamten Lebenszyklus. Wir prüfen Nutzung, Auslastung, Bewirtschaftung, Energieverbrauch und die Frage, ob vorhandene Flächen wirtschaftlicher genutzt werden können.
Entscheidend sind nicht nur Investitionskosten – entscheidend sind die tatsächlichen Gesamtkosten.
Investitionen und Folgekosten
Für 2027 plant die Stadt Investitionsauszahlungen von rund 43,9 Millionen Euro; davon entfallen rund 36 Millionen Euro auf Baumaßnahmen.
Bei großen Projekten betrachten wir deshalb nicht nur den Preis der eigentlichen Investition. Ein neues Gebäude, eine neue Anlage oder eine neue Infrastruktur erzeugt häufig jahrzehntelang weitere Kosten.
Unsere Forderung an eine belastbare Wirtschaftlichkeitsbetrachtung ist deshalb: Nicht nur fragen, was etwas heute kostet – sondern was es die Stadt in den kommenden Jahren kostet.
Zuschüsse und Transferleistungen
Transferaufwendungen stellen mit rund 120 Millionen Euro einen der größten Aufwandsblöcke des städtischen Haushalts dar. Ein erheblicher Teil davon ist gesetzlich oder durch übergeordnete Strukturen bestimmt und kann von Langenfeld nicht beliebig verändert werden.
Gerade deshalb muss sauber getrennt werden:
Transparenz über Mittelverwendung ist Voraussetzung für eine seriöse Haushaltsentscheidung.
Gerade deshalb muss sauber getrennt werden:
- Was ist zwingend?
- Was wird erstattet?
- Was finanziert die Stadt freiwillig zusätzlich?
- Wo bestehen eigene Gestaltungsmöglichkeiten?
- Und erreicht eine Förderung tatsächlich den vorgesehenen Zweck?
Transparenz über Mittelverwendung ist Voraussetzung für eine seriöse Haushaltsentscheidung.
Beschaffung und bestehende Vertragsstrukturen
Viele kommunale Ausgaben entstehen nicht durch spektakuläre Einzelentscheidungen, sondern durch langfristige Verträge, laufende Dienstleistungen und wiederkehrende Beschaffung.
Deshalb prüfen wir bestehende Bindungen genauso wie neue Ausgaben. Preise, Laufzeiten, Ausschreibungen, Leistungsumfang und Kündigungsmöglichkeiten gehören für uns regelmäßig auf den Prüfstand.
Seit 2026 verlangt zudem § 75a GO NRW ausdrücklich, öffentliche Vergaben wirtschaftlich, effizient, sparsam und transparent zu gestalten.
Was verlangt die Gemeindeordnung NRW?
Unsere Haushaltsprüfung ist nicht nur eine politische Geschmacksfrage.
§ 75 GO NRW verlangt, dass die Gemeinde ihre Haushaltswirtschaft so plant und führt, dass die stetige Erfüllung ihrer Aufgaben gesichert bleibt. Die Haushaltswirtschaft muss ausdrücklich wirtschaftlich, effizient und sparsam geführt werden. Zudem verlangt die Vorschrift eine ordnungsgemäße Darstellung der Vermögens-, Ertrags- und Finanzlage.
§ 77 GO NRW regelt die Finanzmittelbeschaffung. Danach sind Steuern heranzuziehen, soweit andere Finanzmittel und vertretbare Entgelte nicht ausreichen. Gleichzeitig schreibt das Gesetz ausdrücklich vor, bei der Finanzmittelbeschaffung auf die wirtschaftlichen Kräfte der Abgabepflichtigen Rücksicht zu nehmen.
Und soweit die Stadt wirtschaftlich tätig ist, setzt § 107 GO NRW zusätzliche Anforderungen: Eine wirtschaftliche Betätigung muss einem öffentlichen Zweck dienen und nach Art und Umfang in einem angemessenen Verhältnis zur Leistungsfähigkeit der Gemeinde stehen.
Daran messen wir den Haushalt. Für uns folgt daraus:
Bevor die Bürger zusätzlich belastet werden, muss die Stadt ihre eigenen Gestaltungsmöglichkeiten konsequent prüfen.
Eine massive Steuererhöhung und eine konsequente Überprüfung der Ausgabenseite sind keine Alternativen, die man beliebig gegeneinander austauschen kann. Wirtschaftlichkeit und Sparsamkeit gehören bereits zu den gesetzlichen Grundsätzen kommunaler Haushaltsführung.
Trotz 975 Punkten bleibt der Haushalt im Minus
Bemerkenswert ist, dass selbst die vorgeschlagene Erhöhung der Grundsteuer den Haushalt kurzfristig nicht ausgleicht. Nach dem Entwurf werden nach Berücksichtigung des globalen Minderaufwands folgende Ergebnisse erwartet:
Selbst mit der geplanten Grundsteuer B von 975 Punkten und bereits eingerechneten globalen Minderaufwendungen bleibt der Haushalt bis 2030 defizitär. Erst für 2031 rechnet die Stadt mit einem Überschuss von rund 4,7 Mio. Euro.
Dabei hängt diese Verbesserung wesentlich von sehr optimistischen Einnahmeerwartungen ab: Nach einem erwarteten Gewerbesteueraufkommen von nur rund 53 Mio. Euro in 2026 plant die Stadt bereits 2027 wieder mit 71,3 Mio. Euro und 2031 sogar mit 77,6 Mio. Euro.
Aus Sicht der AfD-Fraktion ist deshalb nicht die massive Erhöhung der Grundsteuer der richtige Ansatzspunkt. Wir fordern stattdessen eine konsequente Prüfung von Verwaltungsstrukturen, Beteiligungen, freiwilligen Leistungen und dauerhaft defizitären Bereichen.
Ziel ist, den Haushalt durch strukturelle Einsparungen zu konsolidieren, statt steigende Ausgaben immer wieder durch höhere Einnahmen auszugleichen.
- 2027: ca. –12,6 Mio. €
- 2028: ca. –10,8 Mio. €
- 2029: ca. –4,9 Mio. €
- 2030: ca. –1,2 Mio. €
- 2031: ca. +4,7 Mio. €
Selbst mit der geplanten Grundsteuer B von 975 Punkten und bereits eingerechneten globalen Minderaufwendungen bleibt der Haushalt bis 2030 defizitär. Erst für 2031 rechnet die Stadt mit einem Überschuss von rund 4,7 Mio. Euro.
Dabei hängt diese Verbesserung wesentlich von sehr optimistischen Einnahmeerwartungen ab: Nach einem erwarteten Gewerbesteueraufkommen von nur rund 53 Mio. Euro in 2026 plant die Stadt bereits 2027 wieder mit 71,3 Mio. Euro und 2031 sogar mit 77,6 Mio. Euro.
Aus Sicht der AfD-Fraktion ist deshalb nicht die massive Erhöhung der Grundsteuer der richtige Ansatzspunkt. Wir fordern stattdessen eine konsequente Prüfung von Verwaltungsstrukturen, Beteiligungen, freiwilligen Leistungen und dauerhaft defizitären Bereichen.
Ziel ist, den Haushalt durch strukturelle Einsparungen zu konsolidieren, statt steigende Ausgaben immer wieder durch höhere Einnahmen auszugleichen.
Unser Ziel: 418 statt 975
Unser Ziel ist klar: Der Hebesatz der Grundsteuer B soll bei 418 Punkten bleiben.
Dafür reicht es nicht, den Haushalt an einigen kleinen Positionen kosmetisch zu verändern. Die notwendige Entlastung muss strukturell sein. Nach unserer bisherigen Berechnung müssten gegenüber dem Haushaltsentwurf jährlich ungefähr 13,6 bis 13,8 Millionen Euro durch Einsparungen, andere Erträge oder strukturelle Veränderungen kompensiert werden, um auf die geplante Hebesatzerhöhung zu verzichten.
Die Stadt kalkuliert für die Grundsteuer B im Entwurf mit 23,8 Millionen Euro im Jahr 2027 und 24,11 Millionen Euro 2028. Grundlage der Planung ist ein Hebesatz von 975 Punkten.
Nach der ersten groben Prüfung sehen wir bereits rund 7,5 Millionen Euro jährliches Einsparpotenzial. Weitere Prüfungen laufen. Weitere Anfragen sind gestellt. Weitere Strukturen werden untersucht.
Für uns ist damit der Weg vorgezeichnet: Nicht zuerst die Grundsteuer erhöhen – zuerst den Haushalt vollständig durchleuchten.
Wir veröffentlichen unsere Ergebnisse
Unsere Prüfung des Doppelhaushalts 2027/2028 läuft weiter. Auf dieser Seite werden wir wesentliche Ergebnisse, Anfragen an die Verwaltung, Antworten, festgestellte Auffälligkeiten und konkrete Änderungsvorschläge veröffentlichen.
Dabei wollen wir unterscheiden zwischen bloßen Vermutungen, offenen Prüffragen und tatsächlich belegten Einsparpotenzialen. Auch festgestellte Buchungsfehler werden wir anhand der entsprechenden Haushaltsstellen nachvollziehbar dokumentieren.
Denn am Ende geht es nicht um abstrakte Haushaltszahlen. Es geht um die Frage, ob Langenfeld seine finanziellen Probleme durch strukturelle Veränderungen löst – oder durch dauerhaft höhere Belastungen seiner Bürger.
Unsere Position bleibt:
- Haushalt konsequent prüfen.
- Einsparpotenziale nutzen.
- Grundsteuererhöhung verhindern.
- 418 statt 975.
Hinweise und Anregungen
Sie haben selbst Hinweise auf unnötige Ausgaben, Doppelstrukturen, externe Beauftragungen oder andere mögliche Einsparpotenziale im Haushalt der Stadt Langenfeld?
Dann können Sie uns Ihre Hinweise und Anregungen gerne über unser Kontaktformular mitteilen.
Dann können Sie uns Ihre Hinweise und Anregungen gerne über unser Kontaktformular mitteilen.